Domain entschliessung.de kaufen?
Wir ziehen mit dem Projekt
entschliessung.de um.
Sind Sie am Kauf der Domain
entschliessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain entschliessung.de kaufen?
Welche unterschiedlichen Rechtsformen können Unternehmen annehmen und wie beeinflusst die gewählte Rechtsform deren rechtliche und steuerliche Rahmenbedingungen?
Unternehmen können die Rechtsformen Einzelunternehmen, Personengesellschaften (z.B. GbR, OHG) oder Kapitalgesellschaften (z.B. GmbH, AG) annehmen. Die gewählte Rechtsform bestimmt die Haftung der Gesellschafter, das Mindestkapital, die Organe und die steuerlichen Pflichten des Unternehmens. Die Wahl der Rechtsform hat somit direkten Einfluss auf die rechtlichen und steuerlichen Rahmenbedingungen des Unternehmens. **
Was sind die rechtlichen Rahmenbedingungen für die Festsetzung und Anpassung von Unterhaltszahlungen?
Die rechtlichen Rahmenbedingungen für die Festsetzung und Anpassung von Unterhaltszahlungen sind im Bürgerlichen Gesetzbuch geregelt. Dabei werden unter anderem das Einkommen und die Bedürfnisse der Unterhaltsberechtigten berücksichtigt. Eine Anpassung der Unterhaltszahlungen kann bei Veränderungen der finanziellen Verhältnisse oder Bedürfnisse beantragt werden. **


Ähnliche Suchbegriffe für Steuerliche Rahmenbedingungen
Top-Angebote
Produkte zum Begriff Steuerliche Rahmenbedingungen:
-
Einfache-Entscheidung-Cordhose - 48Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nitzsche, Thomas: Beschlussfassung im BetriebsratBeschlussfassung im Betriebsrat , Beschlussfassung leicht gemacht Vorteile auf einen Blick: Online-Zugriff auf alle Mustertexte Topaktuell: Mit Beschlussfassung per Video- und Telefonkonferenz Für die Arbeit des Gremiums ist die wirksame Beschlussfassung von erheblicher Bedeutung. Es gilt zahlreiche Formvorschriften einzuhalten. Seit Inkrafttreten des Betriebsrätemodernisierungsgesetzes im Juni 2021 sind Beschlussfassungen auch per Video- und Telefonkonferenz möglich. Dies geht aber nur mit einer Geschäftsordnung. Das Handbuch erläutert alle rechtlichen Grundlagen für das Fassen von Beschlüssen. Zahlreiche Vorlagen und Musterbeschlüsse bilden den Kern des Werkes. Der Leser erfährt, wie die zulässige virtuelle Beschlussfassung gelingt und worauf zu achten ist. Die Inhalte: Richtige Bestimmung aller Sitzungsteilnehmer Anforderungen an eine ordnungsgemäße Tagesordnung Sitzungsleitung und Beschlussvorlagen Abstimmungsvarianten und Beschlussfassung Was muss, darf und soll ins Protokoll? Formulierungen von Musterbeschlüssen, gegliedert nach den Themen des Betriebsverfassungsgesetzes Geschäftsordnung für virtuelle Betriebsratssitzungen Die Autoren: Thomas Nitzsche, Rechtsanwalt und Fachanwalt für Arbeitsrecht in Frankfurt/Main Claudio Kahnt, Fachanwalt für Arbeitsrecht in Frankfurt/Main , Warnleuchten > Zusatzbeleuchtung , Auflage: 2. aktualisierte und neu bearbeitete Auflage, Erscheinungsjahr: 20221128, Produktform: Leinen, Titel der Reihe: Der erfolgreiche Betriebsrat##, Autoren: Nitzsche, Thomas~Kahnt, Claudio, Auflage: 23002, Auflage/Ausgabe: 2. aktualisierte und neu bearbeitete Auflage, Seitenzahl/Blattzahl: 241, Keyword: Beschluss; Betriebsratssitzung, Fachschema: Betrieb / Betriebsrat~Betriebsrat~Betriebsverfassung / Betriebsrat~Betrieb / Mitbestimmung~Betriebsverfassung / Mitbestimmung~Mitbestimmung~Arbeitsgesetz~Arbeitsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 216, Breite: 157, Höhe: 20, Gewicht: 422, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 8314977, Vorgänger EAN: 9783766365842, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
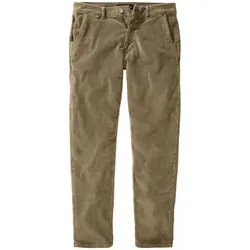
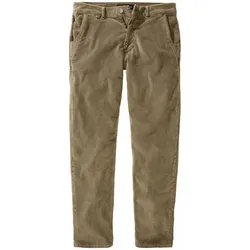
Einfache-Entscheidung-Cordhose - 52Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die rechtlichen Rahmenbedingungen und Prozesse bei der Festsetzung von Steuern und Abgaben?
Die rechtlichen Rahmenbedingungen für die Festsetzung von Steuern und Abgaben sind in Gesetzen und Verordnungen festgelegt. Die Prozesse umfassen die Erhebung, Bewertung und Festlegung der Steuersätze durch die zuständigen Behörden. Steuerzahler müssen ihre Steuern gemäß den gesetzlichen Vorschriften pünktlich und korrekt entrichten. **
-
Was sind die rechtlichen Rahmenbedingungen für die Festsetzung von Preisen und Gebühren in verschiedenen Branchen?
Die rechtlichen Rahmenbedingungen für die Festsetzung von Preisen und Gebühren in verschiedenen Branchen werden durch das Wettbewerbsrecht und das Kartellrecht geregelt. Unternehmen dürfen keine Preisabsprachen treffen oder den Wettbewerb durch unfaire Praktiken behindern. Die Regulierungsbehörden können Preise und Gebühren in einigen Branchen kontrollieren, um Missbrauch von Marktmacht zu verhindern. **
-
Was sind die rechtlichen Rahmenbedingungen für die Festsetzung von Pachtzinsen und welche Faktoren beeinflussen deren Höhe?
Die rechtlichen Rahmenbedingungen für die Festsetzung von Pachtzinsen sind im Bürgerlichen Gesetzbuch geregelt. Die Höhe der Pachtzinsen wird durch Angebot und Nachfrage, den Zustand des Pachtobjekts und die Vertragslaufzeit beeinflusst. Weitere Faktoren sind die Lage des Objekts, die Marktsituation und eventuelle Sondervereinbarungen zwischen den Vertragsparteien. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **

Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Top-Angebote
Produkte zum Begriff Steuerliche Rahmenbedingungen:
-
Einfache-Entscheidung-Cordhose - 48Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche unterschiedlichen Rechtsformen können Unternehmen annehmen und wie beeinflusst die gewählte Rechtsform deren rechtliche und steuerliche Rahmenbedingungen?
Unternehmen können die Rechtsformen Einzelunternehmen, Personengesellschaften (z.B. GbR, OHG) oder Kapitalgesellschaften (z.B. GmbH, AG) annehmen. Die gewählte Rechtsform bestimmt die Haftung der Gesellschafter, das Mindestkapital, die Organe und die steuerlichen Pflichten des Unternehmens. Die Wahl der Rechtsform hat somit direkten Einfluss auf die rechtlichen und steuerlichen Rahmenbedingungen des Unternehmens. **
-
Was sind die rechtlichen Rahmenbedingungen für die Festsetzung und Anpassung von Unterhaltszahlungen?
Die rechtlichen Rahmenbedingungen für die Festsetzung und Anpassung von Unterhaltszahlungen sind im Bürgerlichen Gesetzbuch geregelt. Dabei werden unter anderem das Einkommen und die Bedürfnisse der Unterhaltsberechtigten berücksichtigt. Eine Anpassung der Unterhaltszahlungen kann bei Veränderungen der finanziellen Verhältnisse oder Bedürfnisse beantragt werden. **
-
Was sind die rechtlichen Rahmenbedingungen und Prozesse bei der Festsetzung von Steuern und Abgaben?
Die rechtlichen Rahmenbedingungen für die Festsetzung von Steuern und Abgaben sind in Gesetzen und Verordnungen festgelegt. Die Prozesse umfassen die Erhebung, Bewertung und Festlegung der Steuersätze durch die zuständigen Behörden. Steuerzahler müssen ihre Steuern gemäß den gesetzlichen Vorschriften pünktlich und korrekt entrichten. **
-
Was sind die rechtlichen Rahmenbedingungen für die Festsetzung von Preisen und Gebühren in verschiedenen Branchen?
Die rechtlichen Rahmenbedingungen für die Festsetzung von Preisen und Gebühren in verschiedenen Branchen werden durch das Wettbewerbsrecht und das Kartellrecht geregelt. Unternehmen dürfen keine Preisabsprachen treffen oder den Wettbewerb durch unfaire Praktiken behindern. Die Regulierungsbehörden können Preise und Gebühren in einigen Branchen kontrollieren, um Missbrauch von Marktmacht zu verhindern. **
Ähnliche Suchbegriffe für Steuerliche Rahmenbedingungen
-
Nitzsche, Thomas: Beschlussfassung im BetriebsratBeschlussfassung im Betriebsrat , Beschlussfassung leicht gemacht Vorteile auf einen Blick: Online-Zugriff auf alle Mustertexte Topaktuell: Mit Beschlussfassung per Video- und Telefonkonferenz Für die Arbeit des Gremiums ist die wirksame Beschlussfassung von erheblicher Bedeutung. Es gilt zahlreiche Formvorschriften einzuhalten. Seit Inkrafttreten des Betriebsrätemodernisierungsgesetzes im Juni 2021 sind Beschlussfassungen auch per Video- und Telefonkonferenz möglich. Dies geht aber nur mit einer Geschäftsordnung. Das Handbuch erläutert alle rechtlichen Grundlagen für das Fassen von Beschlüssen. Zahlreiche Vorlagen und Musterbeschlüsse bilden den Kern des Werkes. Der Leser erfährt, wie die zulässige virtuelle Beschlussfassung gelingt und worauf zu achten ist. Die Inhalte: Richtige Bestimmung aller Sitzungsteilnehmer Anforderungen an eine ordnungsgemäße Tagesordnung Sitzungsleitung und Beschlussvorlagen Abstimmungsvarianten und Beschlussfassung Was muss, darf und soll ins Protokoll? Formulierungen von Musterbeschlüssen, gegliedert nach den Themen des Betriebsverfassungsgesetzes Geschäftsordnung für virtuelle Betriebsratssitzungen Die Autoren: Thomas Nitzsche, Rechtsanwalt und Fachanwalt für Arbeitsrecht in Frankfurt/Main Claudio Kahnt, Fachanwalt für Arbeitsrecht in Frankfurt/Main , Warnleuchten > Zusatzbeleuchtung , Auflage: 2. aktualisierte und neu bearbeitete Auflage, Erscheinungsjahr: 20221128, Produktform: Leinen, Titel der Reihe: Der erfolgreiche Betriebsrat##, Autoren: Nitzsche, Thomas~Kahnt, Claudio, Auflage: 23002, Auflage/Ausgabe: 2. aktualisierte und neu bearbeitete Auflage, Seitenzahl/Blattzahl: 241, Keyword: Beschluss; Betriebsratssitzung, Fachschema: Betrieb / Betriebsrat~Betriebsrat~Betriebsverfassung / Betriebsrat~Betrieb / Mitbestimmung~Betriebsverfassung / Mitbestimmung~Mitbestimmung~Arbeitsgesetz~Arbeitsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 216, Breite: 157, Höhe: 20, Gewicht: 422, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 8314977, Vorgänger EAN: 9783766365842, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 52Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 54Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 56Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die rechtlichen Rahmenbedingungen für die Festsetzung von Pachtzinsen und welche Faktoren beeinflussen deren Höhe?
Die rechtlichen Rahmenbedingungen für die Festsetzung von Pachtzinsen sind im Bürgerlichen Gesetzbuch geregelt. Die Höhe der Pachtzinsen wird durch Angebot und Nachfrage, den Zustand des Pachtobjekts und die Vertragslaufzeit beeinflusst. Weitere Faktoren sind die Lage des Objekts, die Marktsituation und eventuelle Sondervereinbarungen zwischen den Vertragsparteien. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.